Domain insolvenzabsicherung.de kaufen?
Wir ziehen mit dem Projekt
insolvenzabsicherung.de um.
Sind Sie am Kauf der Domain
insolvenzabsicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insolvenzabsicherung.de kaufen?
Welche Berufsgruppe sind Möbelverkäufer?
Möbelverkäufer gehören zur Berufsgruppe des Einzelhandels. Sie sind spezialisiert auf den Verkauf von Möbeln und beraten Kunden bei der Auswahl und dem Kauf von Möbelstücken. Möbelverkäufer arbeiten in Möbelhäusern, Einrichtungsgeschäften oder auch online. **
Wie viel Provision bekommt ein Möbelverkäufer?
Die Höhe der Provision, die ein Möbelverkäufer erhält, kann je nach Unternehmen und Verkaufsleistung variieren. In der Regel liegt die Provision zwischen 1% und 10% des Verkaufspreises. Einige Unternehmen bieten möglicherweise auch zusätzliche Anreize oder Boni basierend auf individuellen oder teambasierten Zielen. **
Ähnliche Suchbegriffe für Möbelverkäufer
Top-Angebote
Produkte zum Begriff Möbelverkäufer:
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie lautet die Ausbildung zum Möbelverkäufer?
Die Ausbildung zum Möbelverkäufer erfolgt in der Regel im Rahmen einer dualen Ausbildung, bei der man sowohl im Betrieb als auch in der Berufsschule lernt. Die Ausbildung dauert in der Regel drei Jahre und vermittelt Kenntnisse in den Bereichen Kundenberatung, Verkaufsgespräche, Warenpräsentation und kaufmännische Aufgaben. Nach erfolgreichem Abschluss der Ausbildung kann man als Möbelverkäufer in Möbelhäusern, Einrichtungshäusern oder Fachgeschäften arbeiten. **
-
Wie viel verdient ein Möbelverkäufer in der Schweiz?
Das Gehalt eines Möbelverkäufers in der Schweiz kann je nach Erfahrung, Qualifikation und Arbeitgeber variieren. In der Regel liegt das durchschnittliche Bruttojahresgehalt zwischen 50.000 und 70.000 Schweizer Franken. Zusätzlich können Provisionen und Boni das Gesamteinkommen erhöhen. **
-
Was ist ein insolvenzschutz?
Ein Insolvenzschutz ist eine Maßnahme, die dazu dient, ein Unternehmen oder eine Person vor Insolvenz zu schützen. Dies kann durch verschiedene Mechanismen erreicht werden, wie z.B. durch den Abschluss einer Insolvenzversicherung oder die Bildung von Rücklagen. Der Insolvenzschutz soll sicherstellen, dass im Falle einer Zahlungsunfähigkeit des Unternehmens oder der Person die Gläubiger dennoch zumindest teilweise entschädigt werden können. Insolvenzschutz ist besonders wichtig, um die wirtschaftliche Stabilität und Kontinuität von Unternehmen zu gewährleisten und Arbeitsplätze zu erhalten. Es ist ratsam, sich frühzeitig über geeignete Maßnahmen zum Insolvenzschutz zu informieren und entsprechende Vorkehrungen zu treffen. **
-
Was sind die verschiedenen Arten der privaten Vorsorge und wie können sie dazu beitragen, finanzielle Sicherheit in Bereichen wie Altersvorsorge, Gesundheitsvorsorge und Risikoschutz zu gewährleisten?
Die verschiedenen Arten der privaten Vorsorge umfassen die Altersvorsorge, die Gesundheitsvorsorge und den Risikoschutz. Die Altersvorsorge kann durch private Rentenversicherungen, betriebliche Altersvorsorge oder private Sparpläne wie die Riester-Rente gewährleistet werden. Die Gesundheitsvorsorge kann durch private Krankenversicherungen oder Zusatzversicherungen abgedeckt werden, um im Krankheitsfall finanzielle Sicherheit zu gewährleisten. Der Risikoschutz kann durch private Unfallversicherungen, Berufsunfähigkeitsversicherungen oder Risikolebensversicherungen sichergestellt werden, um finanzielle Absicherung für den Fall von Unfällen, Krankheiten oder Todesfällen zu bieten. **


Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
Was sind die grundlegenden Maßnahmen, die ein Unternehmen zum Insolvenzschutz ergreifen kann? Welche Rolle spielen Insolvenzschutzversicherungen bei der Absicherung von Unternehmen?
Grundlegende Maßnahmen für Insolvenzschutz sind eine solide Finanzplanung, frühzeitige Erkennung von Risiken und eine effiziente Kostenkontrolle. Insolvenzschutzversicherungen können Unternehmen vor den finanziellen Folgen einer Insolvenz schützen, indem sie beispielsweise Forderungsausfälle abdecken oder die Insolvenzverwalterkosten übernehmen. Sie sind eine wichtige Ergänzung zu anderen Maßnahmen, um die Existenz eines Unternehmens zu sichern. **
Top-Angebote
Produkte zum Begriff Möbelverkäufer:
-
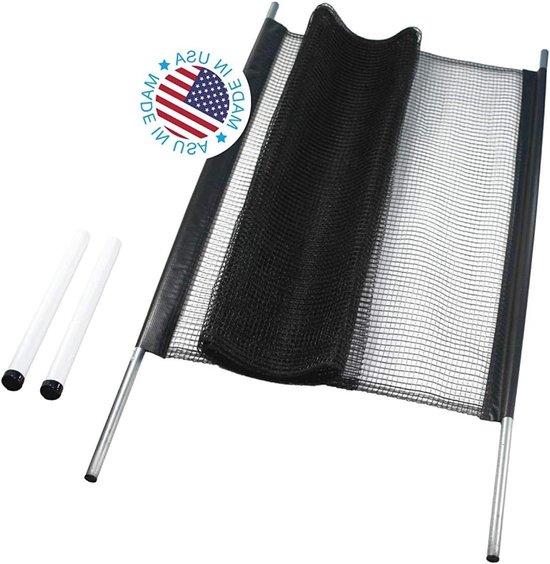
Unzerbrechliches Sicherheitsnetz für Auffahrten - Schwarze Barriere zum Schutz von KindernDieses robuste, nicht einziehbare schwarze Sicherheitsnetz dient als visuelle Barriere, um Kinder und Spielbereiche vor dem Verkehr auf der Auffahrt zu schützen. Das Netz ist 36 Zoll hoch und für Auffahrten bis zu 30 Fuß Breite geeignet. Die Installation ist einfach und erfolgt mit den beiden mitgelieferten Erdankern, die fest im Boden verankert werden. Es lässt sich einfach installieren und entfernen, was eine flexible Nutzung ermöglicht.511,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Berufsgruppe sind Möbelverkäufer?
Möbelverkäufer gehören zur Berufsgruppe des Einzelhandels. Sie sind spezialisiert auf den Verkauf von Möbeln und beraten Kunden bei der Auswahl und dem Kauf von Möbelstücken. Möbelverkäufer arbeiten in Möbelhäusern, Einrichtungsgeschäften oder auch online. **
-
Wie viel Provision bekommt ein Möbelverkäufer?
Die Höhe der Provision, die ein Möbelverkäufer erhält, kann je nach Unternehmen und Verkaufsleistung variieren. In der Regel liegt die Provision zwischen 1% und 10% des Verkaufspreises. Einige Unternehmen bieten möglicherweise auch zusätzliche Anreize oder Boni basierend auf individuellen oder teambasierten Zielen. **
-
Wie lautet die Ausbildung zum Möbelverkäufer?
Die Ausbildung zum Möbelverkäufer erfolgt in der Regel im Rahmen einer dualen Ausbildung, bei der man sowohl im Betrieb als auch in der Berufsschule lernt. Die Ausbildung dauert in der Regel drei Jahre und vermittelt Kenntnisse in den Bereichen Kundenberatung, Verkaufsgespräche, Warenpräsentation und kaufmännische Aufgaben. Nach erfolgreichem Abschluss der Ausbildung kann man als Möbelverkäufer in Möbelhäusern, Einrichtungshäusern oder Fachgeschäften arbeiten. **
-
Wie viel verdient ein Möbelverkäufer in der Schweiz?
Das Gehalt eines Möbelverkäufers in der Schweiz kann je nach Erfahrung, Qualifikation und Arbeitgeber variieren. In der Regel liegt das durchschnittliche Bruttojahresgehalt zwischen 50.000 und 70.000 Schweizer Franken. Zusätzlich können Provisionen und Boni das Gesamteinkommen erhöhen. **
Ähnliche Suchbegriffe für Möbelverkäufer
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Große Vorsorge-HandbuchDas Große Vorsorge-Handbuch , Vorsorgen mit System - Informationen - Praktische Tipps - Formulare für alle persönlichen Daten - Checklisten , Nebelscheinwerfer > Beleuchtung , Auflage: überarbeitete und aktualisierte Auflage, Erscheinungsjahr: 20171219, Produktform: Pergament, Beilage: Europäischer Notfall-Ausweis, Auflage: 18000, Auflage/Ausgabe: überarbeitete und aktualisierte Auflage, Seitenzahl/Blattzahl: 350, Keyword: Geldanlage; Macht; Notfallausweis; Patiententestament; Patientenverfügung; Testament; Unfall Krankhiet Vorsorgen; Verfügungen; Vermächtnis; Vollmacht; Vollmacht Muster; Vorsorge; Vorsorge Gesundheit; Vorsorge Handbuch; Vorsorge Ordner; Vorsorge Unfall Krankheit; VorsorgeHandbuch; Vorsorgeordner; Vorsorgevollmacht; Vorsorgevollmacht Muster; Ärzte; Erbverträge; Europäischer Notfallausweis, Fachschema: Patientenverfügung~Vorsorge~Privatrecht~Zivilgesetz~Zivilrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 350, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien, Länge: 315, Breite: 282, Höhe: 70, Gewicht: 1638, Produktform: Kunststoff-Ordner, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783898179515, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein insolvenzschutz?
Ein Insolvenzschutz ist eine Maßnahme, die dazu dient, ein Unternehmen oder eine Person vor Insolvenz zu schützen. Dies kann durch verschiedene Mechanismen erreicht werden, wie z.B. durch den Abschluss einer Insolvenzversicherung oder die Bildung von Rücklagen. Der Insolvenzschutz soll sicherstellen, dass im Falle einer Zahlungsunfähigkeit des Unternehmens oder der Person die Gläubiger dennoch zumindest teilweise entschädigt werden können. Insolvenzschutz ist besonders wichtig, um die wirtschaftliche Stabilität und Kontinuität von Unternehmen zu gewährleisten und Arbeitsplätze zu erhalten. Es ist ratsam, sich frühzeitig über geeignete Maßnahmen zum Insolvenzschutz zu informieren und entsprechende Vorkehrungen zu treffen. **
-
Was sind die verschiedenen Arten der privaten Vorsorge und wie können sie dazu beitragen, finanzielle Sicherheit in Bereichen wie Altersvorsorge, Gesundheitsvorsorge und Risikoschutz zu gewährleisten?
Die verschiedenen Arten der privaten Vorsorge umfassen die Altersvorsorge, die Gesundheitsvorsorge und den Risikoschutz. Die Altersvorsorge kann durch private Rentenversicherungen, betriebliche Altersvorsorge oder private Sparpläne wie die Riester-Rente gewährleistet werden. Die Gesundheitsvorsorge kann durch private Krankenversicherungen oder Zusatzversicherungen abgedeckt werden, um im Krankheitsfall finanzielle Sicherheit zu gewährleisten. Der Risikoschutz kann durch private Unfallversicherungen, Berufsunfähigkeitsversicherungen oder Risikolebensversicherungen sichergestellt werden, um finanzielle Absicherung für den Fall von Unfällen, Krankheiten oder Todesfällen zu bieten. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Was sind die grundlegenden Maßnahmen, die ein Unternehmen zum Insolvenzschutz ergreifen kann? Welche Rolle spielen Insolvenzschutzversicherungen bei der Absicherung von Unternehmen?
Grundlegende Maßnahmen für Insolvenzschutz sind eine solide Finanzplanung, frühzeitige Erkennung von Risiken und eine effiziente Kostenkontrolle. Insolvenzschutzversicherungen können Unternehmen vor den finanziellen Folgen einer Insolvenz schützen, indem sie beispielsweise Forderungsausfälle abdecken oder die Insolvenzverwalterkosten übernehmen. Sie sind eine wichtige Ergänzung zu anderen Maßnahmen, um die Existenz eines Unternehmens zu sichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.